2026-10-21
シングルマザーでも住宅ローンは組める?年収320万円台の試算と注意点
シングルマザーが岐阜で住宅ローンを組んで新築を持てるのかを、年収320万円台の試算例と審査で見られる点・注意点から判断できるようにする
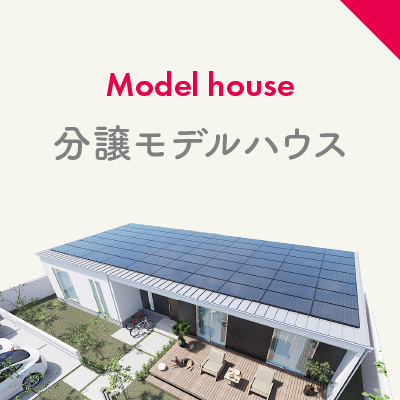
シングルマザーでも住宅ローンは組めます。審査で見られるのは家族構成ではなく、年収・勤続年数・返済比率・他の借入の4点です。公式サイトの試算例では、年収320万円の方が21坪の平屋(建物1,430万円)を建てた場合、月々は40,366円。建物本体のみ・金利1%・35年返済の計算で、土地800万円とその他350万円は別です。返済比率の目安は年収の25%以内、年収320万円なら月6万6千円ほどが上限の目安になります。
家賃の更新通知が郵便受けに入っていた夜。子どもを寝かせてから、スマホで「シングルマザー 住宅ローン」と何度も打ち直している。「ひとり親というだけで落とされない?」「養育費や手当は収入に入るの?」「今の家賃と同じくらいで、本当に自分名義の家が持てるの?」。誰にも聞けないまま、検索結果だけが増えていく。
迷いやすいのは、ネット上の体験談が「通った人」と「落ちた人」を同じ強さで語るからです。ここから先は、審査で実際に見られる項目、公式サイトの試算例で見る家計の目安、決める前の注意点を順に置いていきます。読み終えたとき「自分はどこを整えれば進めるのか」が見える状態がゴールです。
【この記事のポイント】
- 審査で見られるのは家族構成ではなく数字。年収・勤続年数・返済比率・他の借入。ひとり親であること自体は審査項目ではない
- 公式サイトの試算例は建物本体のみ。年収320万円・21坪平屋・建物1,430万円で月々40,366円。土地800万円・その他350万円は別に考える
- 最終判断は金融機関。養育費や児童扶養手当の扱いは金融機関ごとに違うため、2〜3社の事前審査で比べるのが近道
この記事の結論
- 一言で言うと、シングルマザーでも条件が整えば住宅ローンは組める
- 最も重要なのは、返済比率を年収の25%以内に収めた資金計画を先に作ること
- 失敗しないためには、養育費を収入に含めない前提でも成り立つ額から考える
- 迷ったら、1社の回答で諦めず、複数の金融機関の事前審査を比べてから決める
岐阜市で家賃を払い続けるひとり親が「自分には無理」と決めつけてしまう場面
「ひとり親」は審査項目ではない、という事実を知らないまま検索が終わる
金融機関が住宅ローンの審査で見るのは、年収、勤続年数、返済比率、他の借入、健康状態(団体信用生命保険に入れるか)、そして物件の担保価値です。配偶者がいないこと自体を減点項目として掲げている金融機関は一般的ではなく、審査の中心はあくまで「返済を続けられる根拠」にあります。
実は、シングルマザーの方の相談で最初につまずくのは、審査そのものより「申し込む前に諦めている」ことです。正社員として2年働いていても「パート時代が長かったから」と、最初から選択肢を賃貸に絞ってしまう。事前審査は無料で、申し込んだ記録が信用情報に長く残るわけでもありません。まず数字を出してみる。それだけで景色が変わる方を、私たちは何人も見てきました。
養育費や児童扶養手当を「収入に入れる前提」で計算して、あとで崩れる
よくあるのが、養育費を年収に足して借入額を決めてしまうケースです。金融機関により扱いが異なり、公正証書があって振込記録が安定していれば一部を加味する所もあれば、まったく含めない所もあります。児童扶養手当も同じで、期間限定の給付を安定収入と見なさない金融機関が多数派です。
順番を逆にすると安全です。養育費なしで組める額を先に見て、加味されたら余裕になる。この順番なら、審査の途中で「思ったより借りられない」と計画が崩れることが減ります。
家賃と月々の返済を「同じ金額」だと思い込む
家賃5万5千円と返済5万5千円は同じではありません。持ち家には固定資産税・火災保険・修繕の積み立てが乗ります。目安として月1万〜1万5千円を足して比べると、家賃との本当の差が見えます。固定資産税には新築住宅の税額軽減や住宅用地の特例(総務省・市町村の制度)がありますが、期間や条件は市役所の窓口で確認してください。もう一つ、諸費用は物件価格の7〜10%が一般的な目安。ここを見落とすと手元資金が足りず、申込直前で止まります。
年収320万円台で新築を検討したひとり親が、決める前に確認していたこと
判断基準は5つ。返済比率・勤続年数・他の借入・団信・手元資金
一つ目は返済比率です。年収320万円なら年間80万円、月6万6千円が25%の線。公式サイトの試算例の40,366円は、建物本体のみで見れば返済比率は15%ほど。ただし土地800万円とその他350万円を同じ金利1%・35年で全額借りた場合、机上の計算では月7万2千円前後になり、27%前後と目安を超えます。ここが分かれ目です。土地の価格帯、自己資金、親からの支援の有無で、この数字は動きます。土地代は場所と広さで大きく変わるため、あくまで計算の例として受け止めてください。
二つ目は勤続年数。1年以上が一つの目安で、転職直後なら半年〜1年待つほうが通りやすい傾向にあります。三つ目は他の借入。車のローンやカードの分割払いは返済比率に含まれるため、完済してから申し込むと枠が広がります。四つ目は団信。持病がある場合は引受条件を緩和した団信や、団信加入が任意のフラット35という選択肢があります。住宅金融支援機構は総返済負担率の基準を公表しており、年収400万円未満は30%以下です。五つ目は手元資金。諸費用、引っ越し、家具、そして半年分の生活費。ケースによりますが、この5点が揃っているかどうかで、審査の見え方はほぼ決まります。最終判断は金融機関に委ねられますが、整える順番は自分で決められます。
岐阜市の30代の相談例。パートから正社員2年目、賃貸か中古か新築か
小学生2人を育てる岐阜市の30代の方。パートから正社員になって2年目、年収は試算例と同じ320万円台でした。相談会に来られた最初の言葉は「無理なら無理と言ってください」。また営業されるのではと警戒されていたのが、表情から分かりました。
「養育費は収入に入りますか」
「金融機関によって扱いが違います。安定した振込記録があれば一部を見る所もありますが、まず養育費なしで組める額を出しましょう。そこで成り立つなら、あとは余裕になります」
比較したのは三つ。中古マンションは管理費と修繕積立金が月2〜3万円乗り、返済と合わせると家賃を超えました。賃貸継続は更新料と、子どもが大きくなったときの部屋数が引っかかりました。新築平屋は土地代が乗りますが、岐阜県の地価公示(令和7年)では岐阜市の住宅地平均が1㎡あたり6万円台で、大都市圏より敷地を確保しやすい地域です。養育費を抜いて返済比率を計算しても25%以内に収まる土地と建物の組み合わせが見つかった時点で、この方の迷いは細くなりました。
決定前に確認したのは、事前審査2社の結果、固定資産税の概算、学区、駐車場2台分の広さ。岐阜市は車社会で、将来子どもが車を持つ想定まで含めました。引き渡しから数ヶ月後、家賃の更新通知が来ても溜息が出なくなった、と話してくれました。
各務原市の40代の相談例。勤続12年でも「完済年齢」で手が止まった
各務原市から名古屋方面へ通う40代前半の会社員の方。高校生の子どもが1人、勤続12年で年収は試算例より少し上でした。この方が止まったのは審査ではなく、35年返済にすると完済が79歳になる点です。多くの金融機関は完済時年齢を80歳未満としており、ぎりぎりでした。
「返済期間を短くすると月々が上がって不安。長くすると老後が不安」。相談中に何度もその言葉が出ました。私たちが提案したのは、35年で組んで返済比率を下げ、子どもの進学が終わったら繰上げ返済に回す形。正直なところ、繰上げ返済が計画通りに進むかは働き方次第です。それでも、月々を抑えたほうが不測の出費に耐えられる、という判断に落ち着きました。
決定前に確認したのは、団信の内容、繰上げ返済の手数料、そして24時間365日対応のハウスワランティで水や鍵のトラブルにどこまで対応してもらえるか。一人で家を守る不安に対して、点検(3ヶ月・2年・5年・10年)と構造の初期保証10年が具体的な安心材料になりました。変わったのは一つ。子どもに「家の話」を普通にできるようになったことです。
よくある質問
Q1. 年収320万円でいくらまで借りられますか
A1. 返済比率25%を目安にすると、金利1%・35年で借入額はおおむね2,300万円台が上限の目安です。他の借入があればその分減ります。最終判断は金融機関です。
Q2. パート勤務でも住宅ローンは組めますか
A2. 金融機関により扱いが異なります。正社員より通りにくい傾向はあり、フラット35のように雇用形態を問わず返済負担率で見る商品を検討する方が多いです。
Q3. 養育費は収入と見なされますか
A3. 公正証書と振込記録があれば一部を加味する金融機関もありますが、含めない所も多いです。含めない前提で計画を作るのが安全です。
Q4. 頭金はいくら必要ですか
A4. 頭金ゼロで組める商品もありますが、諸費用は物件価格の7〜10%が目安で現金が要る場面が多いです。加えて半年分の生活費を残すことをすすめています。
Q5. 平屋と二階建て、ひとり親ならどちらが向いていますか
A5. 公式サイトの参考価格は平屋21坪1,625.8万円〜、二階建て28坪1,768.8万円〜です。土地の広さと、将来の子ども部屋の数で決まるため、どちらが正解とは言えません。
Q6. 子育て世帯向けの補助金や住宅ローン減税は使えますか
A6. ひとり親世帯も対象になる制度はありますが、年度で内容が変わります。最新条件は税務署・自治体・金融機関の窓口で確認してください。
Q7. 事前審査に落ちたら、もう家は持てませんか
A7. 1社で落ちても、他の金融機関で通ることは珍しくありません。落ちた理由(借入・勤続・健康)を整えてから再挑戦する方が多いです。
Q8. 病気で働けなくなったときが不安です
A8. 団信で死亡・高度障害時に残債がなくなり、就業不能を保障する特約もあります。火災保険とあわせて、保障の範囲を申込前に金融機関で確認してください。
まとめ
シングルマザーだから家を持てない、ということはありません。審査で見られるのは数字であり、その数字は準備で整えられます。公式サイトの試算例(年収320万円・21坪平屋・建物1,430万円で月々40,366円、建物本体のみ・金利1%・35年)は、土地とその他の費用を別に考えたうえで、家賃と比べる出発点にしてください。
この記事のまとめ:要点3つ
- 審査項目は年収・勤続・返済比率・他の借入・団信。ひとり親であること自体は項目ではなく、整える順番は自分で決められる
- 養育費なしで成り立つ額から始める。返済比率25%以内、諸費用7〜10%、固定資産税の上乗せを含めて家賃と比べる
- 最終判断は金融機関。1社の結果で諦めず、複数の事前審査を並べてから土地と建物を決める
深夜の検索をもう一度繰り返す前に、今の年収と家賃を紙に書いて、返済比率を一度計算してみてください。
不安な点を先に質問するだけでも構いません。私たちの家づくり無料相談会(定休日を除く毎日)やオンライン住宅相談会では、予算・土地・ローンをひとり親の家計に合わせて一緒に整理します。相談は無料で、岐阜市を中心に岐阜県内と愛知県北西部に対応。他の住宅会社や金融機関の話を聞いたうえでのセカンドオピニオンとして使っていただいても大丈夫です。電話は058-201-3031(火・水曜定休)まで。
━━━━━━━━━━━━━━━━━━━━━━━━━━
いえとち本舗 岐阜店
〒502-0847
岐阜県岐阜市早田栄町2丁目45
TEL:058-201-3031
FAX:058-201-3037
受付時間
9:00~18:00(火・水曜定休)
最新情報・施工事例はこちら
▶ YouTube
https://www.youtube.com/@ietochi_gifu
▶ Instagram
https://www.instagram.com/ietochi.gifu/
ご来場予約・ご相談はこちら
WEB予約
https://ietochi-gifu.com/form_reserve/form.html
お急ぎの方はお電話で
058-201-3031
「家づくりを考え始めた」とお気軽にご相談ください